Toimitilarakentaja Tekovan syystulos säilyi vahvana, mutta tilauskanta laski. Johto avaa datakeskusmarkkinan näkymiä.
Kuva: Tekova Oyj
Kannattavuus pysyi vahvana kolmannella vuosineljänneksellä
”Liikevaihto oli kohtuullisen hyvällä tasolla ja odotusten mukainen. Liiketulos oli mielestämme erinomaisella tasolla”, rakennusyhtiö Tekovan toimitusjohtaja Jaakko Heikkilä luonnehti heinä-syyskuun suoritusta tulosjulkistuksessa 27. lokakuuta.
Hän painotti, että hyvä tulos seuraa arkipäivän toimintaa ja on seurausta siitä, että yhtiö haluaa hallita koko rakentamisen arvoketjua. Perinteisessä rakennusurakoinnissa kilpailu on ollut jo pidempään todella kovaa. Kilpailua on osaltaan kiristänyt asuntorakentamisen vähyys.
Oma hankekehitys ja hankekehitysmäinen urakointi toimitilarakentamisessa on Tekovan leipälaji – ja vastaus kilpailuun. Näin yhtiö on mukana hankkeen etenemisen monessa vaiheessa. Näitä voivat olla niin tontin kuin käyttäjän hankinta, sijoittajan löytäminen sekä itse kohteen suunnittelu ja rakentaminen yhdessä alihankkijaverkoston kanssa.
Liikevaihdon laskuun vaikuttaa se, että vuosi 2025 oli Tekovalle todella vahva. Yhtiö kiri viime syksynä historiansa suurinta hanketta eteenpäin, mikä kasvatti vertailukauden liikevaihtoa. Kyseessä oli datakeskuksen laajennus Mäntsälässä.
”Alkuvuosi kaupallisesti oli tavoitteiden mukainen mutta kolmannella neljänneksellä jäätiin hieman tavoitteista. Projekteilla oli tasaisen vahvaa tekemistä”, toimitusjohtaja viittaa rakentamiseen.
Talousjohtaja Juho Marjanen kuvasi yli kymmenen prosentin liikevoiton olevan erittäin vahva taso. Sitä se onkin, kun vertaa pörssin muihin rakennusyhtiöihin. Esimerkiksi YIT:llä oikaistu liikevoitto oli tammi-kesäkuussa 3,5 prosenttia. Toki luvut eivät ole täysin vertailukelpoisia, koska YIT tekee myös asuntorakentamista, jonka suhdanne on jatkunut heikkona pitkään.
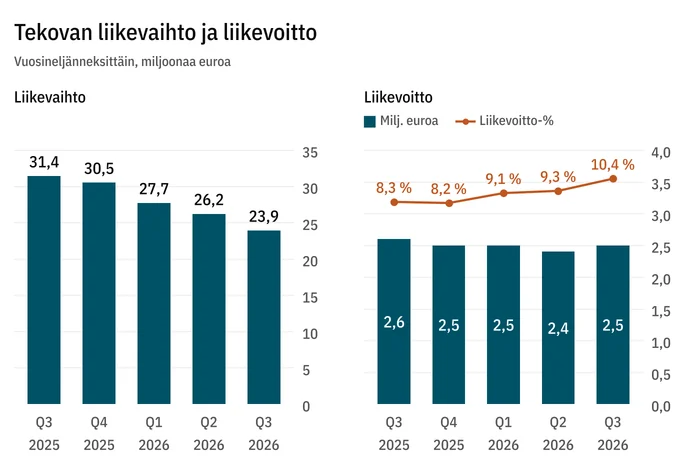
”Tässä näkyy se, että teemme enenevässä määrin omaa hankekehitystä, joka tukee meidän kannattavuutta. Yhtä lailla taustalla on vahva perustekeminen projekteilla ja kiinteiden kulujen hallinta”, Marjanen summaa.
Talousjohto odottaa kassavirran säilyvän positiivisena viimeisellä kvartaalilla, koska sinne osuu kahden omakehitteisen hankkeen kaupan täytäntöönpano. Hyvä kassavirta tukee nähdäkseni osingonjakomahdollisuuksia.
Tärkeitä omakehitteisiä hankkeita
Tekovalle on tänä päivänä keskeistä omakehitteiset hankkeet, vaikka kappalemääräisesti suurin osa kohteista on perinteisiä KVR-urakoita. Nekin yhtiö toteuttaa tyypillisesti hankekehitysmäisesti, jolloin kannattavuus on parempi.
Yhtiö hallitsee riskejä sillä, että se ei lähde liian isoihin tai monimutkaisiin hankkeisiin. ”Sanotaan jyrkästi ei prototyyppirakentamiselle”, Heikkilä paaluttaa yhtiön toimintaperiaatteita.
Tekova panostaa projektien yhteistoimintaan ja sujuvaan projektinhallintaan. Tämä näkyy johdon mukaan laadussa ja siinä, että nollavirheluovutusten osuus on iso. Tammi-syykuussa asiakkaille valmistui 19 hanketta, joista 16 nollavirheluovutuksina.
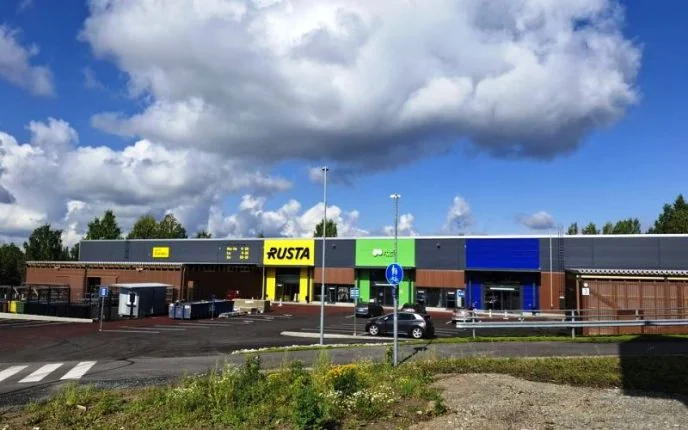
Kuvassa näkyvä kehityshanke oli siksi merkittävä, että sen valmistumisen osuminen kolmanteen kvartaaliin varmisti positiivisen kassavirran vuosineljänneksellä. Edelleen neloskvartaalille on luvassa kahden kehityshankkeen luovutukset Raaseporissa ja Kuopiossa.
Muita tärkeitä omakehitteisiä hankkeita ovat esimerkiksi Riihimäelle kesällä 2027 valmistuva tuotanto- ja varastotilakokonaisuus sekä Tuusulassa alkanut liikerakennushanke. Lisäksi yhtiöllä on eri puolilla Suomea useita hankekehitysmäisesti yhdessä sijoittajan kanssa kehitettyjä hankkeita, joiden rakentaminen toteutetaan KVR-urakkana.
KVR-urakassa (kokonaisvastuurakentaminen) pääurakoitsija vastaa rakennushankkeen suunnittelusta ja toteutuksesta.
Näkymissä viriämistä
Kaikkiaan yhtiö teki tammi-syyskuussa 15 urakkasopimusta, kun luku vertailukaudella oli 17. Tilauskanta syyskuun lopussa oli 57 miljoonaa euroa, kun se vuosi sitten oli 78 miljoonaa.
Heikkilä selittää syyskvartaalin pehmeyttä tilauksissa osaksi geopoliittisella tilanteella mutta odottaa vilkkaampaa vuodenvaihdetta, kuten se alalla monesti on.
”Kaupalliset ja sopimusneuvottelut ovat tässä markkinassa huomattavan pitkiä.”
Toimitusjohtaja näkee, että kevät ja kesä olivat kaupallisesti tavallista hiljaisempia, mutta ”nyt selkeästi markkinassa on positiivista virettä ja liidikanta on lähtenyt nousemaan”. Liidi tarkoittaa potentiaalista asiakasta.
Tekovalla hankkeiden keskikoko on hieman pienentynyt ja pienempiä hankkeita on ollut helpompi saada kuin isompia. Toteutettavat kohteet sijaitsevat enemmän eri puolilla Suomea, kun aiemmin painopiste oli Uudellamaalla.
Tekova on niin sanottu superkasvaja
Hallimaiseen toimitilarakentamiseen erikoistunut Tekova listautui joulukuussa 2024 Nasdaqin ylläpitämälle First North -markkinapaikalle. Yhtiö on vakiinnuttanut paikkansa yhtenä listan laadukkaista ja kannattavista yhtiöistä.
Osake on kymmenen eniten vaihdetuimman suomalaisosakkeen joukossa ja sadan joukossa koko First Northissa, jossa yhtiöitä on Nasdaqin tilaston mukaan noin 400. Tammi-syyskuussa keskimääräinen päivävaihto Tekovan osakkeella oli 81 000 euroa ja kauppojen lukumäärä 45 kappaletta per päivä.
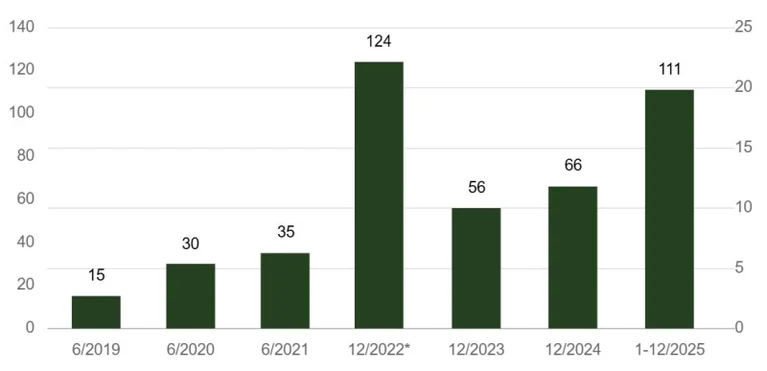
Vaikka Tekovan kasvu on viime vuosina hidastunut, se kuuluu niin sanottuihin superkasvajiin. Liikevaihto on kasvanut nollasta sataan miljoonaan euroon alle kymmenessä vuodessa.
Yhtiö ohjeistaa kuluvan tilikauden liikevaihdoksi 95-115 miljoonaa euroa ja liikevoitoksi 7,5-11,0 miljoonaa euroa. Viime vuoden liikevaihto oli 111 ja liikevoitto 10,3 miljoonaa.
Yhdeksältä kuukaudelta liikevaihtoa on kertynyt 78 miljoonaa euroa ja liikevoittoa 7,4 miljoonaa.
Kaikki datakeskushankkeet eivät toteudu
Toimialalla toimitilarakentamisen näkymät ovat kokonaisuutena hyvät. Kasvu painottuu julkiseen ja etenkin datakeskusrakentamiseen. Toimitilarakentamisen luvat kääntyivät selvään kasvuun viime vuoden lopulla.
”Vuoden ensimmäisellä puoliskolla luvat kasvoivat, mutta aloitukset ja tuotannon volyymi laskivat vielä. Ilman datakeskusten voimakasta kasvua myös lupakehitys olisi selvästi laskeva”, Rakennusteollisuus RT toteaa lokakuun suhdannekatsauksessaan.
| milj. m3 | 2025 | 2026 | 2027 |
|---|---|---|---|
| Liike- ja toimistorakennukset | 4,7 | 6,8 | 8,6 |
| Julkiset palvelurakennukset | 4,0 | 4,5 | 4,3 |
| Teollisuus- ja varastorakennukset | 9,6 | 8,0 | 9,0 |
Talonrakentamisen käynnistyminen, miljoonaa kuutiometriä. Kaudet 2026-2027 ovat ennusteita. Lähde: Rakennusteollisuuden suhdannekatsaus ja VM, syyskuu 2026
Rakennusteollisuuden mukaan investointipotentiaali on iso niin energiassa, sähköverkoissa, datakeskuksissa, digitaalisessa infrastruktuurissa, teollisuudessa kuin turvallisuudessa. Tämä kaikki tarkoittaa myös rakentamista.
Tekovaa on hyödyttänyt halpakauppojen laajentuminen, puolustusteollisuus ja meriteollisuus.
”Meidän segmentissä toimitilarakentamisessa povataan pientä kasvua ensi vuodelle ja siltä se meilläkin ehkä näyttää ja tarjoaa mahdollisuuksia”, johto arvioi tulevaa kehitystä. Yhtiö suunnittelee jo täydellä höyryllä vuotta 2027.
Datakeskusmarkkina on Heikkilän mukaan kuuma ja toiminut alavireisen rakennusalan ajurina. Hän kiittelee, että tämä tulee vauhdittamaan energiantuotannon ja sähköverkkojen investointeja, ja on siten hyvä asia Suomelle.
”Hankkeita lienee aktiivisessa vaiheessa 23. On huomionarvoista, että hankkeita on tosi paljon, joista uutisoidaan, mutta läheskään kaikki niistä eivät tule lähtemään käyntiin. Poliittinen ohjaus tulee vahvistumaan ja verkkoon liittymisen säännöt tulevat muuttumaan ensi vuonna”, hän toteaa datakeskuksista.
Tekova ilmoitti 22.10.2026 kehittävänsä ja suunnittelevansa 50 megawatin datakeskushanketta Perhon kuntaan Keski-Pohjanmaalle. Johto muistutti, että datakeskusrakentamisen painopiste tulee siirtymään länteen ja pohjoiseen, jossa sähköverkossa on vapaata kapasiteettia.
Arvostustaso on kiinnostava
Tekovan osakekurssi hypähti loppukesällä 2025, kun markkina hoksasi yhtiön liiketoimintakehityksen ja markkina-arvon välisen epäsuhdan. Tämän jälkeen kurssikehitys on ollut loivasti laskeva.
Yhtiön arvostus vaikuttaa tulosohjeistukseen nähden matalalta. Markkina-arvo osakekurssilla 1,04 euroa on 45 miljoonaa euroa ja liiketulosohjeistus 2026 on 7,5-11 miljoonaa. Konsernilla ei ole velkaa, mutta emoyhtiö on yhdistelemättömien kiinteistöyhtiöiden velkojen takaajana 11,1 miljoonan euron arvosta.
Maltillista arvostusta selittää osaltaan projektiliiketoimintaluonne.
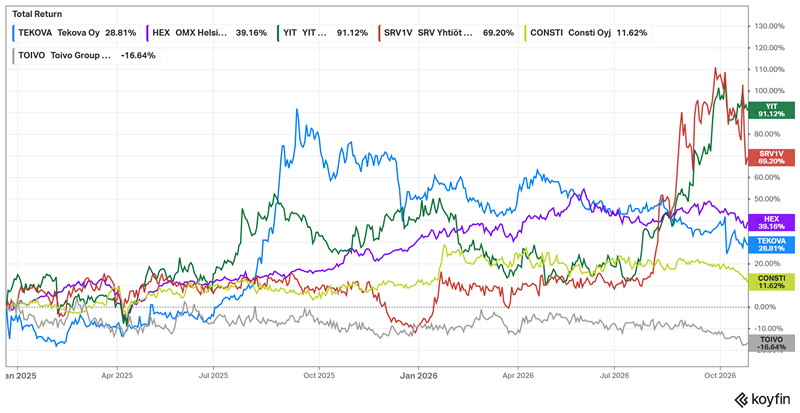
Yhtiö jakoi viime tilikaudelta osinkoa kahdessa erässä yhteensä 0,09 euroa osakkeelta, kokonaisuutena 3,9 miljoonaa euroa. Osinkotuotoksi nykykurssiin nähden muodostuu todella korkea 8,7 prosenttia. Korkea osinkotuotto ja osingon todennäköinen jatkuminen hyvällä tasolla tukevat osakekurssia.
Kysyin Heikkilältä lopuksi, millä asiakastoimialoilla Tekova näkee vakaimpaa kysyntää 2-3 vuoden päähän. Tämä on todella olennaista Tekovan liiketoiminnan ennustettavuuden ja pitkän aikavälin sijoittajan kannalta.
”Kevytteollisuuden ala on sellainen, jossa nähdään kysyntää. Kaupan hankkeita varmasti tullaan jonkin verran aina rakentamaan”, hän arvioi.
Datakeskusrakentamisessa korkein piikki nähtäneen 2027-2028. Yhtiö on datakeskusrakentamisessa mukana pienemmässä kokoluokassa. Johto näkee potentiaalia myös vihreään siirtymään liittyvässä rakentamisessa.
Kirjoittaja omistaa yhtiön osakkeita.
IR-seuranta on SalkunRakentajan ja Sijoittaja.fi:n yrityskumppaneiden kanava taustoittaville ja analyyttisille artikkeleille sekä muulle mielenkiintoiselle sijoittajatiedolle. Artikkeli on osa kaupallista yhteistyötä yhtiön kanssa. Artikkeli ei sisällä sijoitussuosituksia.