USA pitkien korkojen nousu heijastuu myös Euroopan korkomarkkinoille. Ranska on erityisen kiinnostavassa asemassa, sillä korkea velka, suuri rahoitustarve ja poliittisesti vaikea sopeutus lisäävät painetta valtiontalouteen. Tilanteen eskaloituessa ainekset ovat pahimmassa skenaariossa kasassa uuteen Euroopan velkakriisiin.
Pitkien korkojen nousu on globaali ilmiö
Yhdysvaltain pitkien korkojen nousu ei ole enää vain amerikkalainen ongelma. Kun sijoittajien vaatima tuotto Yhdysvaltain valtionlainoista nousee, vaikutus leviää väistämättä myös Euroopan korkomarkkinoille. Erityisen haavoittuvassa asemassa ovat maat, joiden velkasuhde on korkea, julkisen talouden alijäämä suuri ja poliittinen kyky sopeuttaa taloutta rajallinen. Ranska täyttää tällä hetkellä monia näistä tunnusmerkeistä.
Markkinoiden huomio on toistaiseksi ollut vahvasti Yhdysvalloissa: 30-vuotisen USA:n valtionlainan tuotto on noussut korkeimmilleen sitten vuoden 2002. Sijoittaja360:n markkinatilannekuva vahvistaa korkopaineen olevan poikkeuksellisen kova myös lyhyemmässä pitkässä päässä: USA:n 10 vuoden valtionlainan korko on 5,29 % 29.9.2026. Nykyinen kkorkotaso on osakkeiden ja velkaisten talouksien näkökulmasta hyvin vaativa.
Markkinat hinnoittelee pitkissä koroissa inflaatiota, kasvavaa velan tarjontaa, julkisen talouden alijäämiä ja sijoittajien vaatimaa riskipreemiota. Sijoittaja.fi:n aiemmissa markkinakatsauksissa pitkien korkojen nousu on nostettu yhdeksi osakemarkkinoiden keskeisistä riskeistä: kasvava valtion rahoitustarve lisää velkakirjojen tarjontaa ja voi pakottaa sijoittajat vaatimaan korkeampaa tuottoa.
Ranskan velkariski kasvaa korkojen noustessa
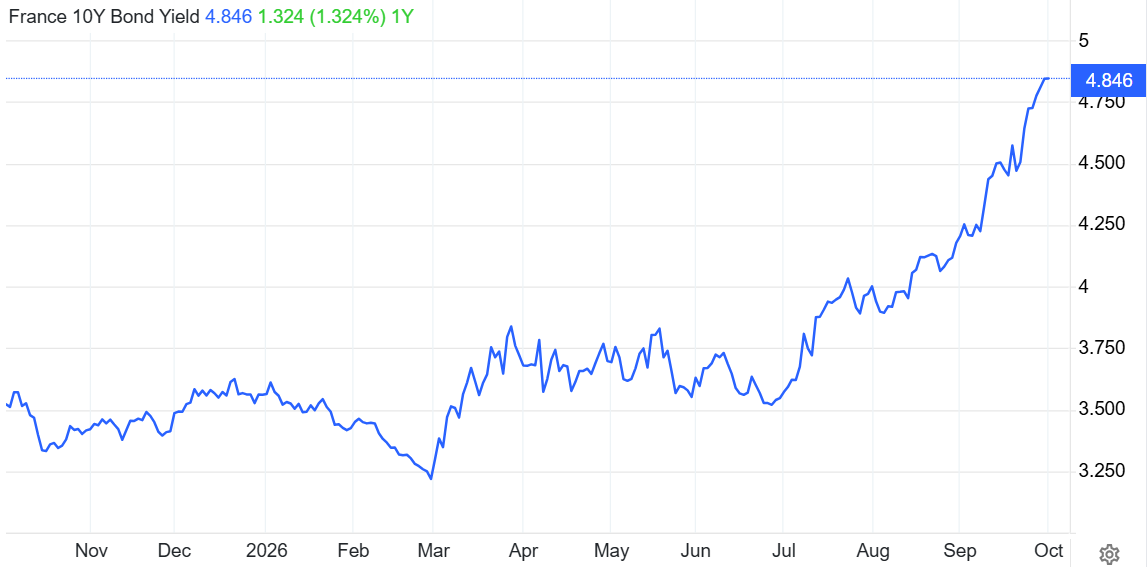
Ranska aikoo laskea liikkeeseen ennätykselliset 340 miljardin euron edestä obligaatioita vuonna 2027. Samaan aikaan Ranskan valtionlainojen korkoero Saksan valtionlainoihin nähden on leventynyt voimakkaasti. Ero on 1,3 prosenttiyksikköä, kun se vielä kesäkuussa oli 0,7 prosenttiyksikköä. Korkomarkkina siis hinnoittelee Ranskalle jo selvästi Saksaa suurempaa luotto- ja poliittista riskiä.
Kuvan lähde Tradingeconomics.
Velkakriisin perusmekanismi on yksinkertainen mutta vaarallinen: kun velkaa on paljon, korkotaso nousee ja alijäämä pysyy suurena, korkomenot kasvavat nopeammin kuin valtion tulopohja. Tällöin jokainen uusi velkaerä on rahoitettava aiempaa kalliimmalla. Jos sijoittajien luottamus heikkenee edelleen, korkojen nousu voimistaa itse itseään.
- Velkakriisin tunnusmerkki
Miksi se on Ranskassa merkityksellinen? - Korkea julkinen velka
Suuri velkakanta tekee valtiontaloudesta herkän korkojen nousulle. - Ei omaa valuuttaa
Ranska ei voi käyttää omaa valuuttakurssia tai keskuspankkirahoitusta yksin maan kilpailukyvyn ja rahoituksen sopeuttamiseen. - Ulkomaisen rahoituksen merkitys
Valtion velkamarkkina on riippuvainen myös kansainvälisestä sijoittajakysynnästä ja sen luottamuksesta. - Korkomenojen kasvu
Uudelleenrahoitus tapahtuu aiempaa korkeammilla koroilla, mikä kiristää budjettia asteittain. - Rajallinen sopeutusvara
Poliittisesti uskottava menoleikkaus- ja rakenneuudistusohjelma on vaikea toteuttaa nopeasti.
Erityisen hankalan tilanteesta tekee verotuksen lähtötaso. Ranskan veroaste on jo noin 43,9 % suhteessa BKT:hen, kun vastaava taso Yhdysvalloissa on noin 25,2 %. Tämä ei tarkoita, ettei veroja voisi nostaa lainkaan, mutta se tarkoittaa, että lisäverotuksen taloudellinen ja poliittinen liikkumavara on selvästi rajallisempi kuin maassa, jossa kokonaisveroaste on alhaisempi.

USA:n korko määrittää maailman riskitöntä diskonttokorkoa
Yhdysvaltain korkojen nousu nostaa käytännössä maailmanlaajuista rahoituksen hintaa. Kun USA:n pitkä korko tarjoaa yli viiden prosentin nimellistuottoa, sijoittajat arvioivat entistä kriittisemmin, millaista lisäkorvausta he tarvitsevat riskipitoisemmista valtionlainoista, yrityslainoista ja osakkeista.
Ranskan 10 vuoden korko on 4,8 % ja Saksan 10 vuoden korko 3,6 %. Euroopan korkotaso on siis jopa korkeampi kuin euroalueen velkakriisivuosina 2010-2011. Ranskan kannalta kysymys ei myöskään ole vain yleisestä korkotasosta, vaan siitä, kuinka paljon preemiota eli lisäkorkoa markkinat vaativat Saksan korkoon nähden.
Euroalueen velkakriisistä muistetaan, että rahoitusolosuhteet voivat muuttua hitaasti pitkään – ja sitten hyvin nopeasti. Geopoliittinen tilanne, Lähi-Itä ensisijassa, olisi saatava rauhoitettua mahdollisimman nopeasti, jotta inflaatio saataisiin jäähtymään. Tämä olisi nopein tie korkojen laskuun ja ohjaisi sijoittajien ajatukset pois mahdollisesta uudesta velkakriisistä. Seuraamme tilannetta Markkinaympäristössä.
Vaikutukset osakemarkkinoille
Korkomarkkinat ovat usein osakemarkkinoita nopeampia tunnistamaan julkisen talouden riskin. Osakkeissa eurooppalainen riski on toistaiseksi näkynyt rajallisesti. Sijoittaja360:n markkinadatassa STOXX Europe 600 oli vuoden alusta 7,75 % plussalla ja vain noin 3,4 % alle 52 viikon huippunsa. Osakemarkkinoilla ei ole ollut merkkejä akuutista stressistä.
Korkomarkkina voi olla jo huolissaan, vaikka osakemarkkina on vielä rauhallinen. Siksi osakesijoittajan kannattaa aika-ajoin seurata myös korkomarkkinoita.
Suomalaisen sijoittajan kannalta tilanne ei vielä tarkoita sitä, että euroalueen osakkeet pitäisi hylätä. Olennaisempaa on tunnistaa, mikä on oman salkun riskialtistus. Ranskan ja euroalueen pankit, velkaiset kiinteistöyhtiöt ja julkisen sektorin kysynnästä riippuvaiset toimialat ovat lähtökohtaisesti herkempiä korkoeron levenemiselle kuin esimerkiksi vahvan taseen pohjoismaiset vientiyhtiöt.
Sijoittaja360:n syyskuun lopun sektoridata osoittaa, että korkoherkät ja sykliset sektorit ovat jo olleet paineessa. Kuukauden aikana materiaalitsektori laski 6,39 %, harkinnanvarainen kulutus 6,18 %, rahoitus 6,08 %, kiinteistöt 5,49 % ja yhdyskuntapalvelut 5,28 %. Kiinteistösektorin heikkous on erityisen loogista korkeiden pitkien korkojen ympäristössä, koska rahoituskulut ja kiinteistöjen arvostusten diskonttokorot nousevat.
Sen sijaan teknologiaosakkeet ovat olleet nousussa. Tämä kertoo markkinan olevan edelleen kaksijakoinen: sijoittajat ovat valmiita maksamaan kasvusta ja AI-altistuksesta, mutta korkojen nousu on jo vaikeuttanut monien syklisempien, velkaisempien ja korkoherkempien sektoreiden kehitystä.
Mitä seurata?
- Ranskan ja Saksan sekä ns. ongelmamaiden 10 vuoden valtionlainojen korkoeroa: nopea leveneminen olisi selkein markkinasignaali rahoituspaineen kasvusta.
- EKP:n viestintää: keskuspankin kyky ja halu hillitä markkinahäiriötä voivat määrittää, muuttuuko korkostressi systeemiseksi ongelmaksi.
- USA:n 10- ja 30-vuotisia korkoja: USA:n pitkä korko toimii edelleen globaalin riskihinnoittelun ankkurina.
- Euroalueen pankkien, kiinteistöjen ja korkoherkkien osakkeiden kehitystä: jos paine näillä sektoreilla jatkuu, voi se levitä myös muualle
Ranskan korkojen nousua ei pidä rinnastaa automaattisesti euroalueen velkakriisiin. Ranskalla on suuri, monipuolinen talous, syvä valtionlainamarkkina ja eurojärjestelmän tuki.
Keskeinen sijoitusnäkemys on, että korkomarkkinat hinnoittelevat riskejä tällä hetkellä eri tavalla kuin osakemarkkinat. Jos korkoerot Euroopassa Saksaan nähden jatkavat levenemistään, osakemarkkinat huomaavat tämän ennen pitkää.
Siksi sijoittajan tulee hajauttaa nyt myös Euroopan ulkopuolelle. Euroopan sisällä Suomi ja Saksa vaikuttavat vahvimmilta, ainakin jos asiaa tarkastelee valtionlainojen korkojen näkökulmasta. Osakevalinnoissa vahvat taseet ovat valttia.