
Markkinoiden näyttävimmät nousutrendit yhdistetään usein teknologiayhtiöihin ja nopeisiin kasvutarinoihin. Espanjalaisen sähköjätin Iberdrolan kurssikehitys haastaa kuitenkin tämän mielikuvan. Tutkimme, kuinka poikkeuksellinen osakkeen nousutrendi todella on ja mitä tekninen analyysi kertoo sen jatkomahdollisuuksista.
Mikä Iberdrolan nousutrendistä tekee ”kauniin”?
Voimakas kurssinousu ei yksin tee nousutrendistä laadukasta. Osake voi tuottaa satoja prosentteja, mutta matkalle voi mahtua rajuja laskuja ja voimakasta kurssiheiluntaa.
Espanjalainen sähkö- ja energiayhtiö Iberdrola (IBE.MC) on ollut viime vuosien menestyneimpiä suuria eurooppalaisia energiayhtiöitä. Osake on tuottanut kolmessa vuodessa 133,6 prosenttia ja viidessä vuodessa peräti 184 prosenttia. Kuluvan vuoden aikana tuottoa on kertynyt 20,6 prosenttia.
Osake kuuluu tällä hetkellä kansainvälisten osakkeiden kiinnostavimpiin pitkän nousutrendin ehdokkaisiin. Sen vahvuus ei ole räjähdysmäisessä momentissa, vaan kurssin nousun hallitussa rakenteessa. Osake on edennyt vahvassa pitkän aikavälin nousutrendissä ilman kaikkein kuumimmille momentumosakkeille tyypillistä äärimmäistä venymää ja raskaita korjausliikkeitä.
Tekninen nykytila
Iberdrolan pitkän aikavälin nousutrendi on edelleen vahva. Osakkeen liukuvat keskiarvot ovat nousutrendille suotuisassa järjestyksessä, ja kurssi pysyttelee kaikkien keskeisten liukuvien keskiarvojensa yläpuolella.
Viime päivinä nousu on kohdannut vastusta 22 euron tuntumassa. Lokakuun 15. päivänä kurssi kävi 21,95 eurossa, mutta päätyi lopulta 21,53 euroon.
RSI(14) on laskenut noin 68 pisteeseen, joten aiempi yliostettu tilanne on hieman rauhoittunut. Indikaattori on kuitenkin hyvin lähellä teknisesti yliostetun rajaa, minkä vuoksi hallittu korjausliike voisi teknisestä näkökulmasta olla paikallaan.
Mahdollisessa vetäytymisessä kannattaa seurata liukuvien keskiarvojen tarjoamia tukitasoja:
- SMA20: 20,82 € – 3,3 % nykykurssin alapuolella
- SMA50: 20,40 € – 5,2 % nykykurssin alapuolella
- SMA200: 19,79 € – 8,1 % nykykurssin alapuolella

Laajempi osakevertailu paljastaa houkuttelevan tuotto–riski-yhdistelmän
Iberdrolan kurssikäyrä näyttää vahvalta, mutta kuinka poikkeuksellinen osakkeen kehitys todella on?
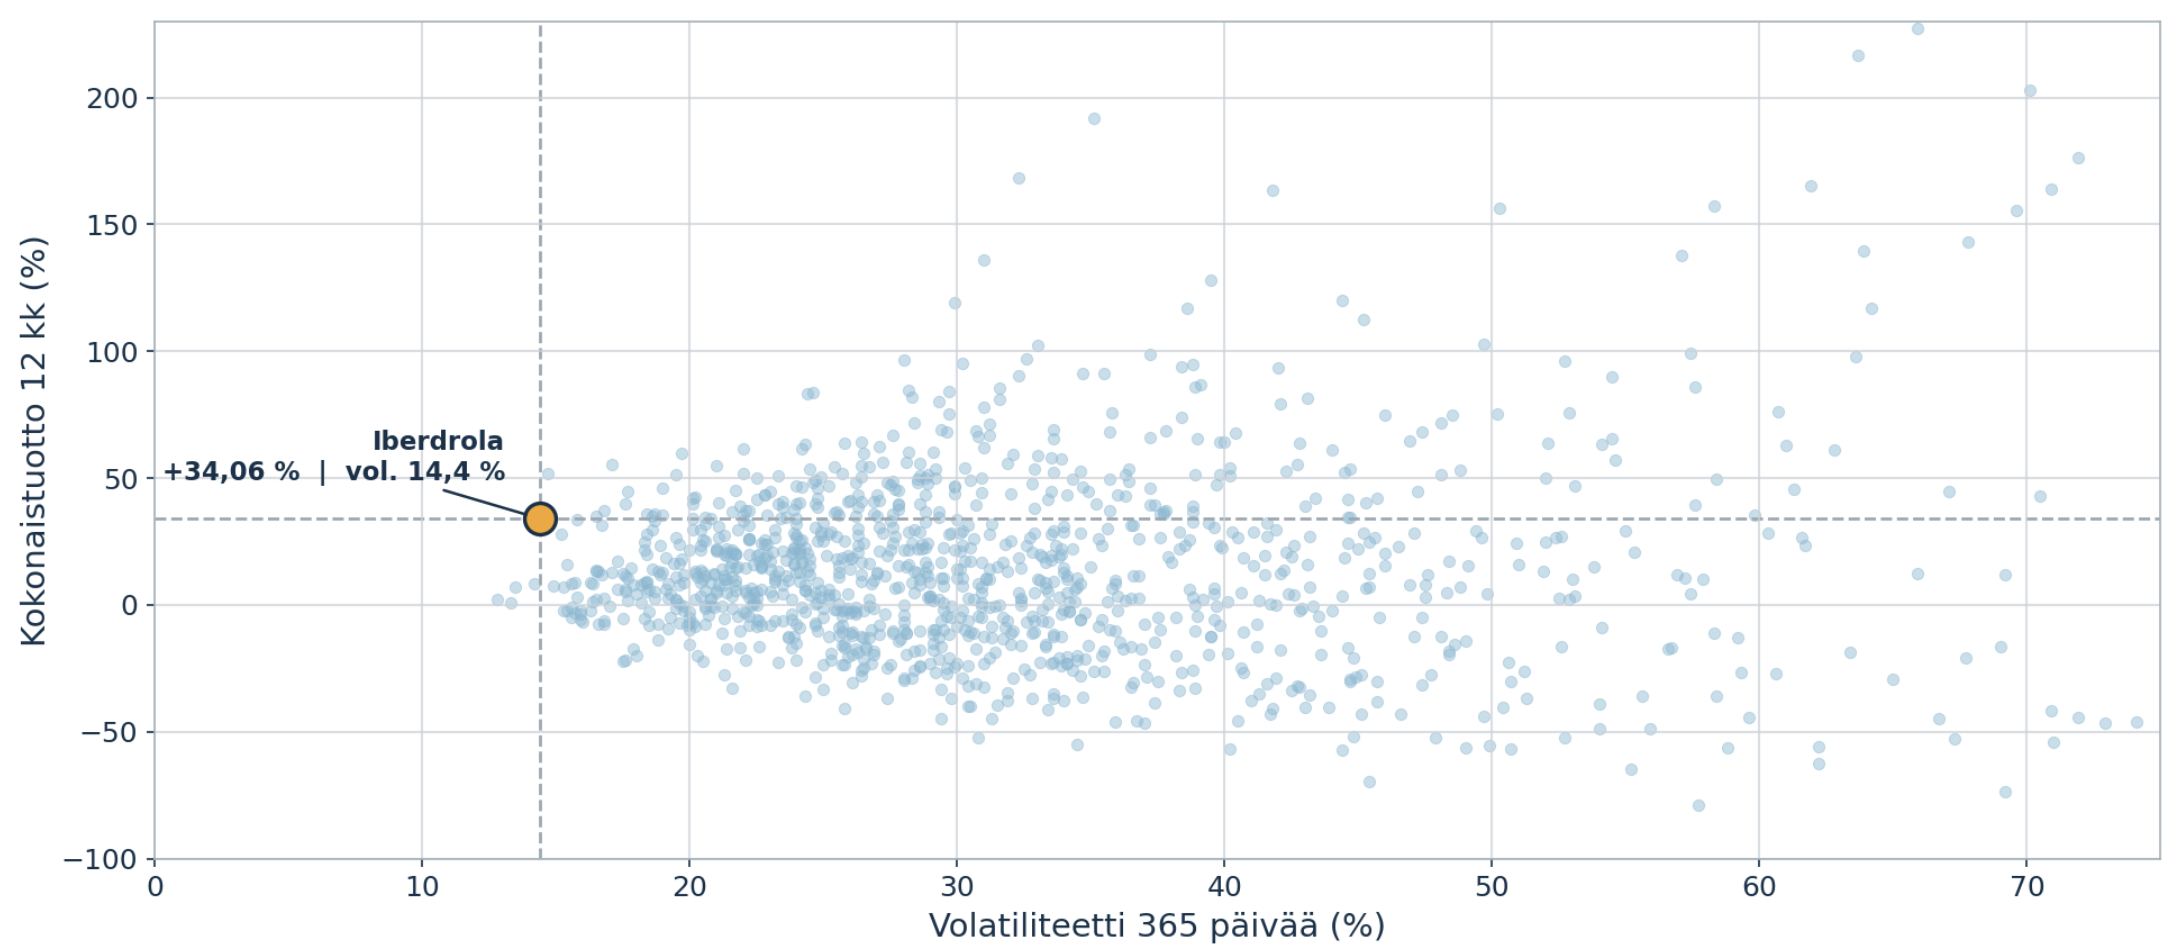
Selvitimme tätä vertaamalla Kansainvälisen Osaketyökalun osakkeiden 12 kuukauden kokonaistuottoja ja 365 päivän historiallista volatiliteettia. Vertailuun saatiin mukaan 1 197 osaketta.
Iberdrola päihittää joukon mediaaniosakkeen. Osakejoukon mediaanituotto oli 10,35 prosenttia ja mediaanivolatiliteetti 29,5 prosenttia. Iberdrola on puolestaan tuottanut 34,06 prosenttia vain 14,4 prosentin volatiliteetilla.
Alhainen volatiliteetti on erityisen huomionarvoista. Koko vertailujoukosta vain neljällä osakkeella oli Iberdrolaa matalampi volatiliteetti. Alle 20 prosentin volatiliteetin osakkeita löytyi joukosta yhteensä 116, ja niiden mediaanituotto oli vain 8,1 prosenttia. Iberdrolan tuotto sijoittui tämän ryhmän 14 parhaan joukkoon.
Iberdrola erottuu myös toimialallaan. Vertailun 63 yhdyskuntapalveluyhtiöstä sen tuotto oli neljänneksi korkein ja volatiliteetti kaikkein matalin. Toimialan mediaanituotto jäi 5,8 prosenttiin.
Iberdrolaa enemmän tuottivat Endesa (+51,22 %), RWE (+46,88 %) ja SSE (+41,09 %). Niiden volatiliteetit olivat kuitenkin 19,5–27,1 prosenttia. Fortum jäi Iberdrolasta hieman jälkeen tuotossa (+33,81 %), mutta sen volatiliteetti oli selvästi korkeampi.
Vertailun kiinnostavin havainto liittyy niin sanottuun Pareto-tehokkuuteen.
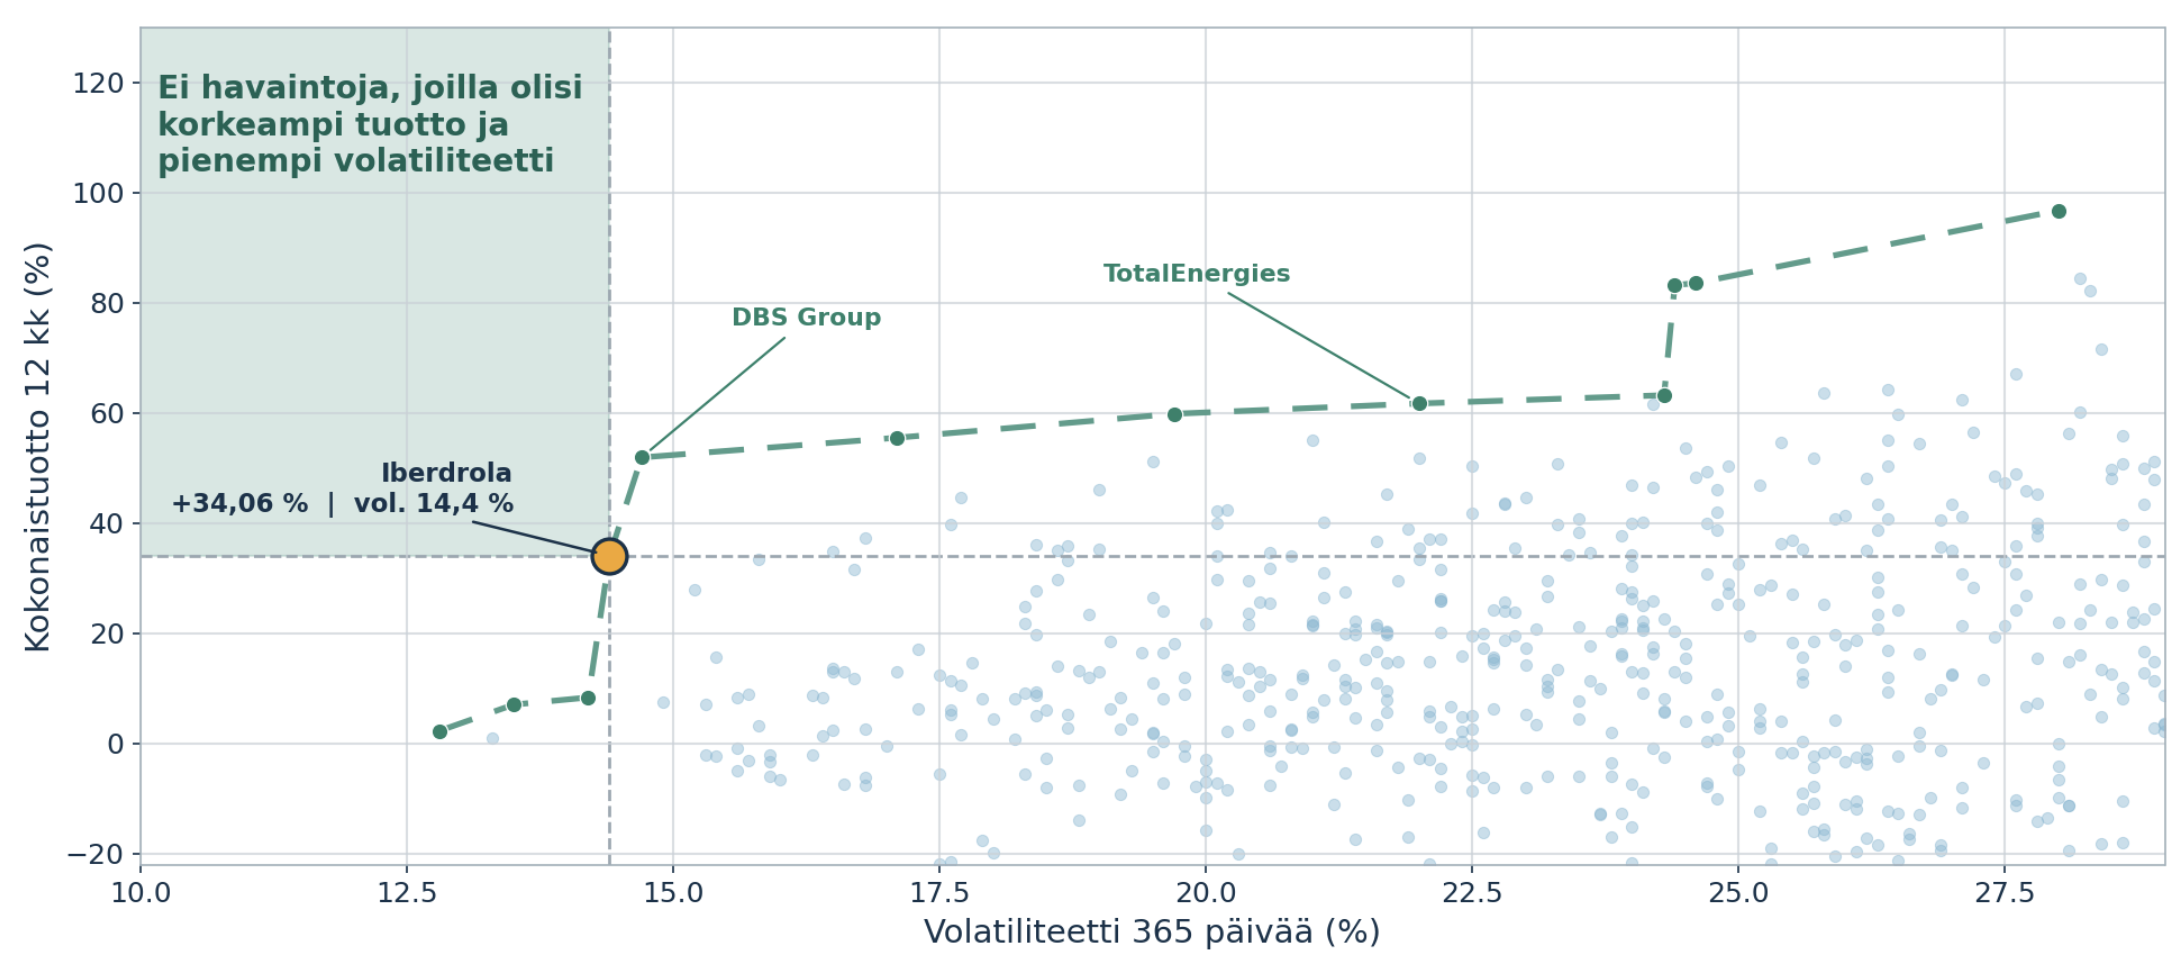
Yhdeltäkään 1 197 osakkeesta ei löytynyt samanaikaisesti Iberdrolaa korkeampaa 12 kuukauden tuottoa ja matalampaa volatiliteettia.
Iberdrola sijoittuu siten Pareto-rintamalle, johon kuuluu yhteensä 20 osaketta. Pareto-rintama auttaa tunnistamaan osakkeet, joiden tuotto–volatiliteettiyhdistelmä ei jää yksiselitteisesti jonkin toisen osakkeen varjoon.
Tämä ei kuitenkaan kerro, mikä rintaman osakkeista on sijoittajalle houkuttelevin. Hyvä esimerkki on DBS Group. Sen 12 kuukauden kokonaistuotto oli 51,90 prosenttia eli lähes 18 prosenttiyksikköä Iberdrolaa korkeampi. Volatiliteetti oli kuitenkin vain 0,3 prosenttiyksikköä suurempi, 14,7 prosenttia.
Edempänä rintamalla vastaan tulee TotalEnergies, jonka tuotto oli 61,7 prosenttia, mutta volatiliteetti kohosi jo 22,0 prosenttiin. Rintaman vähävolatiliteettisessa päässä taas on kolme sveitsiläistä kiinteistöyhtiötä, joiden 12 kuukauden tuotot jäivät 2–8 prosenttiin, selvästi Iberdrolan 34 prosenttia matalammaksi.
Vaikka Pareto-tehokkuus ei tarkoita parasta mahdollista riskikorjattua tuottoa, Iberdrolan vahvuus on kiistaton: harva osake on noussut näin paljon näin vähäisellä kurssiheilunnalla.
Onko taustalla fundamentteja?
Kyllä, Iberdrolan nousutrendille löytyy tukea myös fundamenteista. Kyseessä ei ole nopean kasvun yhtiö, vaan sen houkuttelevuus perustuu ennen kaikkea sähköverkkoliiketoiminnan vakauteen. Säännellyt tuotot tekevät liiketoiminnasta poikkeuksellisen ennustettavaa.
Viime vuosina nousutrendiä ovat vauhdittaneet odotukset siitä, että Iberdrola kuuluu sähköistymisen suuriin voittajiin. Datakeskusten yleistyminen, teollisuuden sähköistyminen, sähköautot ja uusiutuvan energian lisääntyminen kasvattavat sähköverkkojen investointitarvetta.
Iberdrola pyrkii hyötymään kehityksestä mittavalla investointiohjelmallaan. Yhtiön vuosille 2025–2028 suunnittelemasta 58 miljardin euron investointiohjelmasta noin 37 miljardia euroa kohdistuu sähköverkkoihin. Investoinnit painottuvat erityisesti Britanniaan ja Yhdysvaltoihin.
Iberdrolan panostus sähköverkkoihin näkyy myös Suomessa. Yhtiö sopi heinäkuussa 2026 ostavansa 80 prosenttia sähköverkkoyhtiö Carunasta noin kahdella miljardilla eurolla. Kaupan odotetaan toteutuvan vuoden 2027 ensimmäisellä neljänneksellä.
| Tunnusluku | 2025 | 2026e (ennustettu muutos) | H1/2026 kertymä (% ennusteesta) |
|---|---|---|---|
| Liikevaihto, mrd. € | 45,55 | 45,69 (+0,3 %) | 22,47 (49,2 %) |
| Liiketulos (EBIT), mrd. € | 10,28 | 10,63 (+3,4 %) | 5,23 (49,2 %) |
| EBIT-marginaali | 22,6 % | 23,3 % (+0,7 %-yks.) | 23,3 % |
| EPS, € | 0,925 | 1,01 (+9,2 %) | 0,622* |
Vakaudella ja kasvunäkymillä on hintansa
Iberdrolan osakkeen arvostus on noussut varsin korkeaksi. Vuoden 2026 tulosennusteella P/E-luku on 21,3 ja vuoden 2027 ennusteella 19,3. Vertailun vuoksi kansainvälisen Osaketyökalun 63 yhdyskuntapalveluyhtiön keskimääräinen P/E-luku on vuoden 2026 ennusteilla 16,1 ja eurooppalaisten alan yhtiöiden 15,1.
Iberdrolasta maksetaan siis yli 30 prosenttia korkeampaa arvostuskerrointa kuin toimialan yhtiöistä keskimäärin. Arvostusta perustelee osaltaan liiketoiminnan vakaus ja pitkän aikavälin kasvunäkymät. Korkea arvostus jättää kuitenkin rajallisesti tilaa pettymyksille, mikäli odotettu tuloskasvu ei toteudu.
Iberdrolan osinkohistoria on puolestaan vakuuttava. Kymmenen vuoden tarkastelujaksolla yhtiö on kasvattanut osakekohtaista osinkoaan joka vuosi. Osinko on noussut kyseisellä jaksolla yhteensä noin 140 prosenttia, mikä vastaa keskimäärin 9,1 prosentin vuotuista kasvua.
Nykykurssilla osinkotuotto on 3,44 prosenttia. Se jää hieman yhdyskuntapalvelusektorin 3,71 prosentin keskiarvosta ja selvemmin eurooppalaisten verrokkien 4,21 prosentin keskiarvosta. Iberdrolan houkuttelevuus osinkosijoituksena perustuukin korkean osinkotuoton sijaan ennen kaikkea osingon pitkäjänteiseen kasvuun.
| Tunnusluku | Iberdrola | Toimialan keskiarvo | Eurooppalaisten verrokkien keskiarvo |
|---|---|---|---|
| P/E (12 kk hist.) | 25,3 | 22,0 | 21,7 |
| P/E 2026e | 21,3 | 16,1 | 15,1 |
| P/E 2027e | 19,3 | 15,2 | 14,5 |
| Osinkotuotto | 3,44 % | 3,71 % | 4,21 % |