
GSK:n nousutrendi on kiihtynyt, ja kurssi on kivunnut lähelle viime vuoden huippuja. Markkinaa heiluttaa Yhdysvaltojen brändilääketulleja koskeva keskustelu, mutta GSK:n käynnissä olevat investoinnit Yhdysvalloissa voivat rajata riskin ja jopa kääntää tilanteen eduksi. Onko juuri nyt oikea aika hypätä kelkkaan?
Treidityökalumme poimii päivittäin markkinoilta houkuttelevia osakeideoita – tänään vuorossa euroopan lääketeollisuuden jättiläinen:
- GSK on brittiläinen biolääkeyhtiö ja yksi Euroopan merkittävistä toimijoista, jolla on vahva asema aikuisten rokotteissa, HIV-hoidoissa ja valikoiduissa onkologiatuotteissa.
- Yhtiö saattaa asemoitua hyötymään Yhdysvaltain hallituksen sadan prosentin lääketariffeista – kurssi noussut spekulaatiosta yli 10 prosenttia.
- Analyysissa Treidityökalun uusi osakeidea: GSK.
- Miltä osakkeen tilanne näyttää teknisen analyysin perusteella? Lue koko analyysi heti jäsenyydellä!

- Kehittämämme treidityökalu antoi signaalin ”ostoidea” GSK:lle 1.10.2025 päätöskurssilla
- Tässä Sijoittaja AI:n analyysi yhtiön osakkeesta
- Lopussa analyytikon kommentti osakeideasta
Johdanto
GSK plc (GSK.L) on brittiläinen biolääkeyhtiö, joka tunnetaan rokotteista ja erikoislääkkeistä. Yhtiö toimii maailmanlaajuisesti, ja sen vahvuuksia ovat laaja tuoteportfolio, pitkät suhteet terveydenhuollon toimijoihin sekä kattava tuotanto- ja jakeluverkko. Markkina-arvo on noin 77 miljardia euroa ja osake noteerataan Lontoossa. GSK kattaa ketjun tutkimuksesta valmistukseen, mikä tukee toimitusvarmuutta ja kustannustehokkuutta.
Lääketeollisuus on luonteeltaan defensiivinen: kysyntä on tasaisempaa suhdanteista riippumatta, mutta sääntely ohjaa hinnoittelua ja markkinadynamiikkaa. Vuonna 2025 GSK on raportoinut tasaisen vahvaa kehitystä: alkuvuoden neljännekset ylittivät odotukset, liikevaihto kasvoi noin kuusi prosenttia ja oikaistu liikevoitto noin 12 prosenttia.
Lyhyellä aikavälillä huomio on Yhdysvaltojen brändilääketulleissa ja siinä, miten GSK:n käynnissä olevat investoinnit Yhdysvalloissa asemoivat yhtiön tässä keskustelussa. Nykyinen käsitys tulevien tullien sisällöstä suosii toimijoita, joilla rakentaminen on jo alkanut, mikä voi rajata GSK:n suoran riskin ja siirtää painetta enemmän kilpailijoille. Spekulaatio on nostanut osakkeen arvoa kuluvalla viikolla yli 10 prosenttia.
Tässä analyysissä tarkastelemme GSK:ta niin fundamenttien kuin teknisen näkymän valossa ja arvioimme osakkeen houkuttelevuutta nykyisellä hinnallaan.
1. Yhteenveto ja sijoitusnäkemys
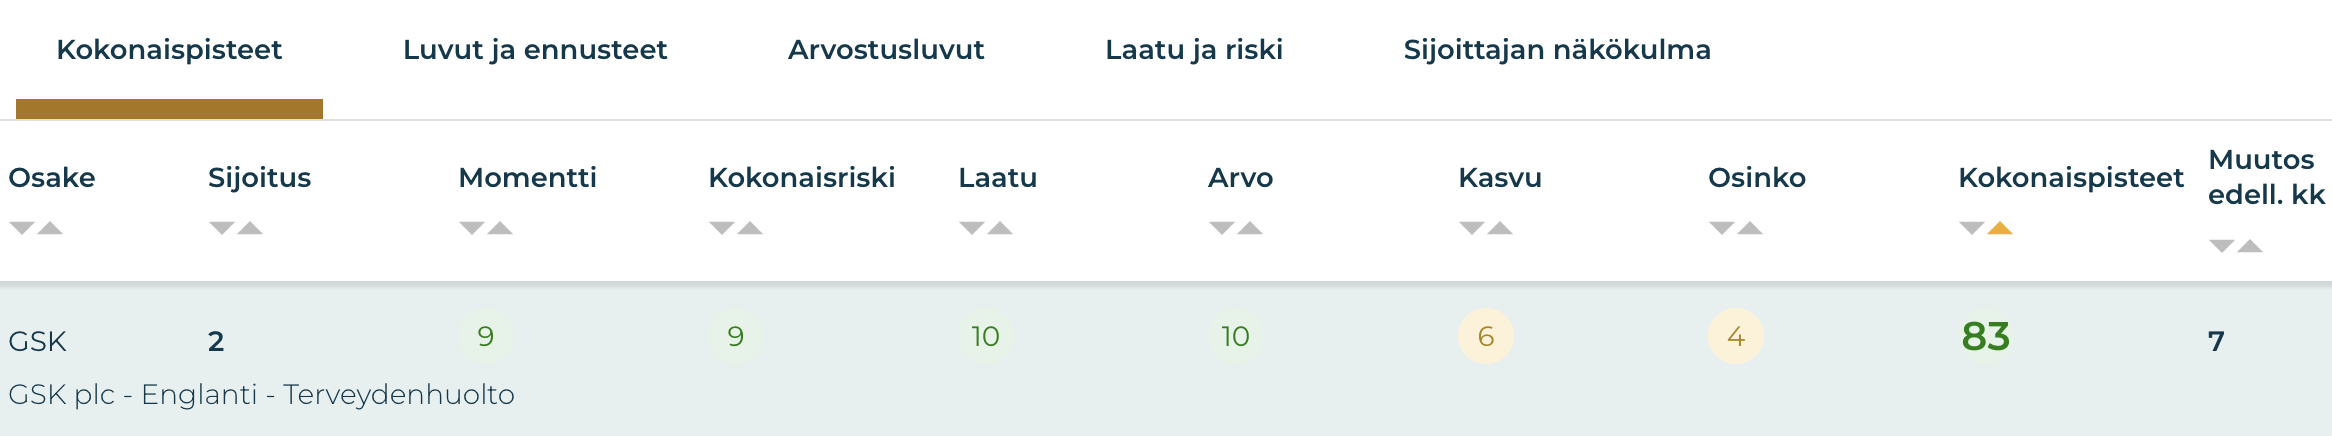
Osaketyökalun kokonaispisteet: 83 / 100
GSK saa Osaketyökalussa todella vahvat kokonaispisteet ja sijoittuu toiseksi kansainvälisten Osakkeiden listalla. GSK:n sijoitusprofiili nojaa selvästi arvoon ja laatuun, joista osake kerää täydet kymmenen pistettä. Momentti on vahva, 9/10, mikä näkyy tuoreessa kurssikehityksessä: kurssi on noussut huomattavasti kuluvan viikon sisällä nostaen lyhyen aikavälin tuotot korkeisiin lukemiin (1kk: +16 prosenttia ja 3kk: +20 prosenttia). Viimeisen 12 kuukauden maltillisen volatiliteetin (25 prosenttia) ansiosta osake saa kokonaisriskistä myös korkeat yhdeksän pistettä.
Yhtiö maksaa kilpailullista osinkoa (osinkotuotto: 4 prosenttia), mutta saa osingon vakaudesta ja kasvusta heikot pisteet, mikä pitää osinkokategorian kokonaispisteet matalalla keskitasolla. Kolme vuotta sitten Haleon irtaantui GSK:sta ja osinkotaso resetoitiin alemmas heijastamaan muutosta. Tämä vaikuttaa osingon vakauden arviointiin. Kasvusta kypsä lääketeollisuusyhtiö saa keskitason pisteet.
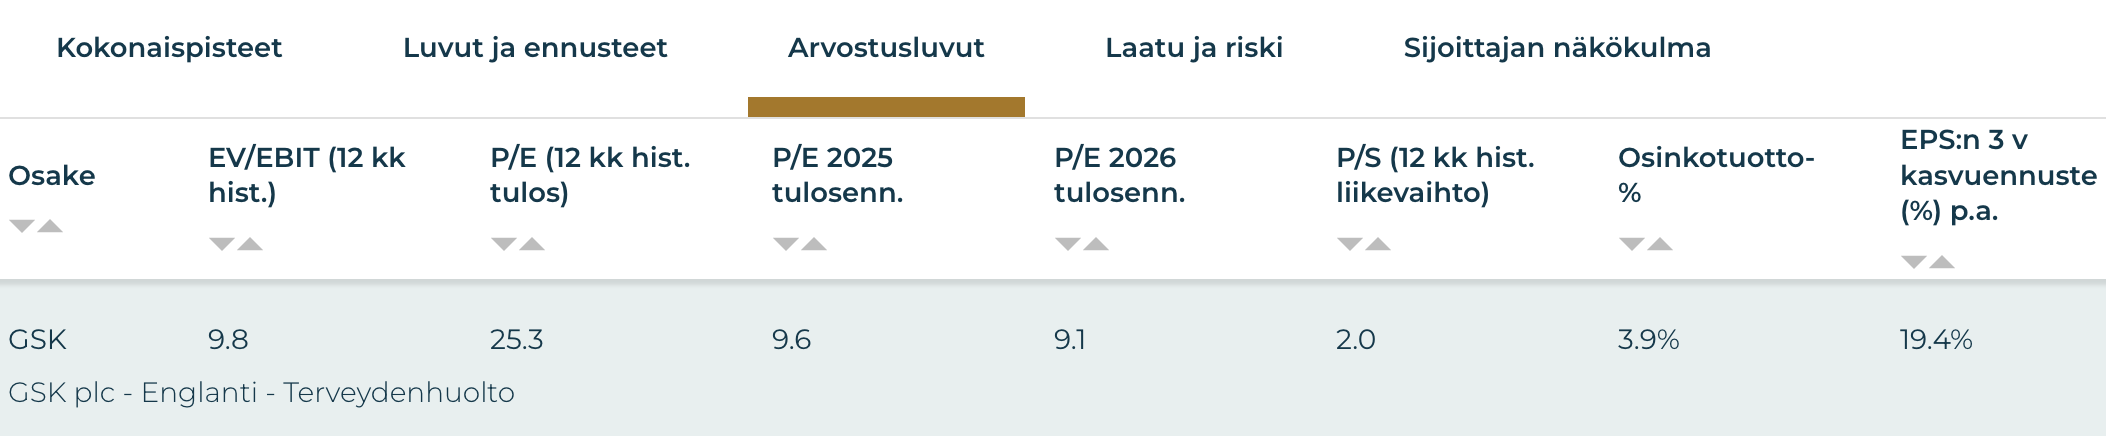
Arvostus on houkutteleva: P/E 2025-ennusteella noin 9,6 ja EV/EBIT 12 kuukauden historiaan peilaten noin 9,8. Yhtiön tulosnäkymä on tukeva: liikevaihdon ja tuloksen odotetaan kasvavan vuoden 2025 aikana, ja ennustettu EBIT-marginaali on noin 27 prosenttia. EPS-ennusteet heijastavat nousevaa trendiä. Arvostus heijastaa ennen kaikkea markkinoiden odotuksia matalasta, mutta vakaasta kasvusta tulevina vuosina.
Ostosignaali ja tekninen analyysi
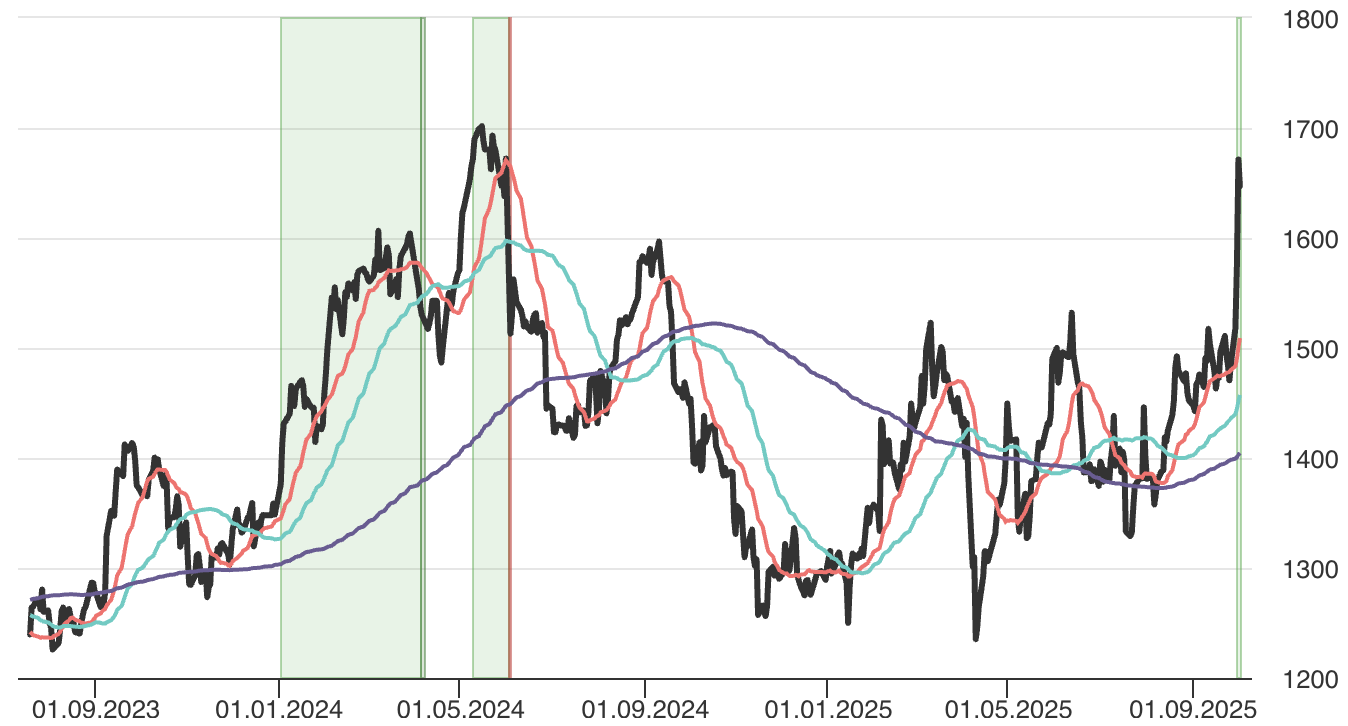
Viimeiset kymmenen vuotta GSK:n osake on liikkunut suurimman osan ajasta noin 1 200–1 800 GBX hintavälillä.. Viime vuoden jälkimmäisellä puoliskolla osakkeen hintakehitystä painoivat rokotteiden heikko kysyntä ja käynnissä olleet oikeusriidat, joissa Yhdysvaltain lääkevirasto pyysi GSK:n Zantacin poistamista markkinoilta. Kurssi painui vuoden loppuun mennessä lähelle hintaputken pohjaa.
Kuluvana vuonna trendi palasi nousevaksi, ja kesän alussa SMA50 pääsi yli SMA200:sta antaen teknisen signaalin pitkän aikavälin nousutrendin alkamisesta. Matkan varrella nousulle ovat antaneet tukea viime tilivuoden tulos sekä kuluvan vuoden Q1- ja Q2-raportit. Lisäksi heinäkuussa 2025 Delawaren korkein oikeus hylkäsi Zantac-kanteiden keskeisen asiantuntijanäytön, mikä kevensi oikeusriskiä ja paransi sijoittajasentimenttiä.
Kuluvan viikon aikana osakkeen arvo on ampaissut kohti hintaputken kattoa. Takana on markkinoiden vallitseva käsitys siitä, että GSK tulee hyötymään Yhdysvaltain hallituksen suunnittelemista tariffeista tuotemerkityille lääkkeille. Kurssi nousi 1,7 prosentin päähän viime toukokuun huipusta ja venyi samalla yliostetuksi lähes 80 RSI-arvolla. Viimeiset kaksi pörssipäivää kurssi on korjannut ja RSI on palannut kohti normaalia vaihteluväliään. RSI on kuitenkin edelleen hieman yli yliostetun rajan. Viime vuoden syyskuun huiput 1590-1600 GBX välillä saattavat toimia tukitasona. Viimekädessä kuitenkin tulevat hintaliikkeet määrittelee, miten lääketariffien toimeenpano etenee.
Näkemys: Seuraa/Osta – GSK on palannut nousutrendiin ja saanut poikkeuksellista nostetta tariffispekulaatiosta. Tulevien hintaliikkeiden suunta on vahvasti riippuvainen tulevista Yhdysvaltain hallituksen päätöksistä tuotemerkittyjen lääkkeiden tuontirajoitteiden suhteen.

2. Yhtiön liiketoimintamalli ja kilpailuetu
Liiketoiminta:
GSK on kansainvälinen lääkeyhtiö, jonka liiketoiminta perustuu kolmeen selkeään alueeseen: rokotteisiin, erikoislääkkeisiin ja perinteisiin lääkkeisiin. Rokotteissa yhtiön kulmakiviä ovat Shingrix, Arexvy ja meningokokkirokotteet, jotka tuovat tasaista ja näkyvää kassavirtaa. Erikoislääkkeissä vahvimmat alueet ovat HIV-hoidot, hengitystiesairauksien lääkkeet ja kehittyvä onkologiaportfolio, jossa Jemperli on noussut keskeiseen rooliin. Perinteiset lääkkeet täydentävät kokonaisuutta ja tasapainottavat suhdanteita. Malli on suoraviivainen: laaja jakelu, pitkä asiakassuhde terveydenhuollon toimijoihin ja jatkuva panostus tuotekehitykseen.
Kilpailuetu:
GSK:n kilpailuetu syntyy vahvasta rokoteportfoliosta, pitkästä asiakassuhteesta ja mittakaavasta, joka pitää yksikkökustannukset kurissa. HIV- ja hengitystiesairauksien hoidoissa yhtiöllä on vuosien näyttö ja tuotteita, joiden teho on hyvin dokumentoitu. Tuotekehitysputki on laaja, ja useat myöhäisvaiheen hankkeet voivat tuoda uutta liikevaihtoa lähivuosina. Lisäksi yhtiö rakentaa tuotantokapasiteettia Yhdysvalloissa, mikä vahvistaa toimitusvarmuutta ja voi keventää mahdollisten tullien vaikutuksia.
Johto:
Toimitusjohtaja Emma Walmsley on painottanut kannattavaa kasvua ja selkeää fokusta valituilla terapia-alueilla. Johto on parantanut kannattavuutta, selkeyttänyt portfoliota ja lisännyt tuotekehityksen läpinäkyvyyttä. Pääoman allokaatio on ollut tasapainoinen: omistajille maksetaan osinkoa, osakkeita ostetaan takaisin ja samalla rahoitetaan tutkimusta ja uusia tuotteita. Tämä yhdistelmä tukee omistaja-arvon nousua myös pidemmällä aikavälillä.
3. Taloudellinen suorituskyky
Q2/2025: Liikevaihto nousi noin kuusi prosenttia vertailukelpoisin valuutoin, oikaistu liikevoitto 12 prosenttia ja oikaistu osakekohtainen tulos 46,5 penceä eli 15 prosenttia. Kasvua vetivät erikoislääkkeet, noin 15 prosenttia; rokotteet kasvoivat noin yhdeksän prosenttia, kun perinteiset lääkkeet laskivat noin kuusi prosenttia. Kannattavuus pysyi vahvana, oikaistu liikevoittomarginaali noin 33 prosenttia, ja vapaa kassavirta noin yksi pilkku yksi miljardia puntaa. Osinko oli 16 penceä ja takaisinostot etenevät suunnitellusti. Yhtiö ohjeistaa kuluvan vuoden kasvua kohti haarukan yläpäätä, mikä tukee näkyvyyttä loppuvuoteen.
Tunnusluvut (2025e)
| Tunnusluku | Arvo |
|---|---|
| Markkina-arvo | ~77 mrd € |
| Liikevaihto (2025e) | 36 811 M€ |
| Operatiivinen tulos EBIT (2025e) | 10 078 M€ |
| EBIT-% (ennusteilla) | 27 % |
| EPS 2025e / 2026e | 1,63 / 1,81 |
| Liikevaihdon kasvu 3 v | 3,8 % |
| Osinkotuotto | 3,9 % |
4. Markkinan kasvunäkymät ja markkina-asema
Markkinakasvu:
Rokotteiden kysyntä kasvaa, kun väestö ikääntyy ja tautisuositukset laajenevat. Aikuisten rokotteissa vyöruusu ja RSV muodostavat selkeät kasvun ajurit. Erikoislääkkeissä HIV-hoidot, hengitystiesairaudet ja valikoidut onkologiat pitävät kysynnän vakaana, ja uudet annostelumuodot lisäävät hoitomyöntyvyyttä. Kokonaiskuva on maltillisen myönteinen: perusmarkkinat kasvavat, ja uudet indikaatiot avaavat lisävolyymiä.
Investoinnit:
GSK panostaa tutkimukseen ja kehitykseen sekä tuotantokapasiteettiin. Yhtiö etenee Yhdysvaltojen valmistusinvestoinneissa, mikä vahvistaa toimitusvarmuutta ja tukee mahdollisia tullipoikkeuksia. Myöhäisvaiheen hankkeita on useita, ja tavoite on tuoda uusia tuotteita markkinoille tasaisesti. Painotus on skaalautuviin terapia-alueisiin, joissa yhtiöllä on jo jakelu ja lääketieteellinen tunnettuus.
Makroympäristö:
Korkojen laskeva trendi keventää pääoman hintaa ja tukee yhtiön investointeja, kuten tuotantokapasiteetin laajennuksia ja tutkimusohjelmia. Markkinan pääteema on silti Yhdysvalloissa käytävä tariffikeskustelu, jossa esillä on brändättyihin lääkkeisiin kohdistuva 100 prosenttia tullitaso. Toimeenpano on toistaiseksi tauolla, kun viranomaiset kartoittavat yhtiökohtaisia ratkaisuja. Vapautuspolku painottaa sitä, että investoinnit Yhdysvaltoihin on aloitettu käytännössä, ei vain suunnitelmina. GSK on tässä suhteessa vahvoilla käynnissä olevan rakentamisen ansiosta, mikä rajaa riskin todennäköistä vaikutusta. Keskeistä on seurata lopullista ohjeistusta, aikataulua ja sitä, miten laajasti poikkeukset myönnetään.
Kilpailu:
Rokotteissa vastassa ovat erityisesti Pfizer, Merck ja Sanofi. HIV:ssä Gilead on keskeinen kilpailija, ja hengitystiesairauksissa sekä onkologiassa kenttä on laaja. GSK:n vahvuuksia ovat rokotteiden markkina-asema, pitkä asiakassuhde terveydenhuollon toimijoihin ja kattava jakeluketju. Mittakaava ja tunnetut brändit helpottavat uusien hoitojen kaupallistamista suhteessa pienempiin kilpailijoihin.
5. Riskit ja riskipisteet
Toimialariskit:
Lääkkeiden hinnoittelu ja korvattavuus ovat paineessa erityisesti Yhdysvalloissa. Suositusmuutokset voivat heiluttaa rokotteiden kysyntää. Sääntely ja mahdolliset tuontitullit tuovat edelleen epävarmuutta, vaikka GSK:lla on investointeja Yhdysvalloissa riskin lieventämiseksi.
Liiketoimintariskit:
Myynti keskittyy muutamaan vahvaan tuoteryhmään, mikä lisää altistusta, jos kilpailu kiristyy tai uusi vaihtoehto tulee markkinaan. Perinteiset lääkkeet ovat hintakilpailtuja, mikä voi painaa keskimarginaalia. Putken viivästykset tai hylkäykset näkyvät nopeasti odotuksissa.
ESG:
Yhtiön ilmasto- ja lääkkeiden saatavuustavoitteet ovat kunnianhimoisia, mutta ne vaativat jatkuvaa läpinäkyvyyttä ja investointeja. Toimitusketjun vastuullisuus on iso kokonaisuus, jossa maakohtaiset erot voivat aiheuttaa yllätyksiä.
Volatiliteetti: 25 %
Riskipisteet: 9/10
6. Kurssikehitys ja momentti
Tuottohistoria:
- 1 kk: +16 %
- 3 kk: +20 %
- YTD: +27 %
- 3 v: +43 %
- 5 v: +44 %
Momenttipisteet: 9 / 10
7. Arvostustaso ja arvopisteet
P/E 2025e: 9,6
P/E 2026e: 9,1
EV/EBIT (hist.): 9,8
Osinkotuotto: 4 %
Arvopisteet: 10 / 10
8. Johtopäätökset
GSK myönnetään perinteisesti laadukkaaksi ja vakaaksi lääketeollisuuden jättiläiseksi. Osakkeen sijoitusprofiilissa korostuvat kohtuullinen arvostus, vahva kassavirta ja defensiivinen perusluonne. Tavanomaisesti voisi luonnehtia, että osake sopii sijoittajalle, joka hakee ison, ennustettavan yhtiön tasapainoa osingon, tuotekehityksen ja kohtuullisen riskin välillä. Tällä hetkellä osake on kuitenkin katalyyttien keskellä.
GKS on noussut kuluvan viikon sisällä yli kymmenen prosenttia ja lähelle viime vuoden huippuja. Hintaloikan takana ovat olleet uutiset koskien Yhdysvaltain hallituksen suunnittelemia brändilääkkeisiin kohdistuvia sadan prosentin tariffeja. Tariffien oli tarkoitus tulla voimaan lokakuun alussa, mutta Yhdysvaltain hallitus on jäänyt odottamaan neuvotteluja globaalien lääketeollisuuden toimijoiden kanssa solmittuaan sopimuksen tullisuojasta Pfizerin kanssa hinnanalennuksia ja investointilupausta vastaan. Vapautuksia on tarkoitus myöntää yhtiöille, joilla on käynnissä Yhdysvaltain tuotantohankkeita, ja GSK:n uskotaan kuuluvan tähän joukkoon.
Seuraavat hintaliikkeet ovat siis Yhdysvaltain hallituksen päätösten armoilla. Jos tariffit tulevat voimaan oletetulla tavalla ja GSK:n kilpailijoiden kauppa Yhdysvalloissa saa merkittävän rajoitteen, voi kurssi jatkaa nousua, jopa viimeisen kymmenen vuoden hintahaarukan katon läpi. Jos taas GSK ei asemoidukaan uusien tariffien hyötyjäksi niin vahvasti kuin markkinat odottavat voi osakkeen hinta korjata merkittävästi. Pahimmassa tapauksessa GSK kuuluu itse tariffien piiriin ja kurssi korjaa alle hintapiikkiä edeltävien tasojen.
Kurssi korjaa parhaillaan yliostettua tilaansa. 1600 GBX:n tuntumassa on viime vuodelta hintadataan perustuva tukitaso. Tätä alempana tukia löytyy maalis- ja kesäkuun huipuilta sekä syyskuun alun huipuilta 1500-1530 GBX:n väliltä. Jos nousu jatkuu, on viime vuoden toukokuun huippu 1700 GBX:ssa vastus, jonka ylityksen testaaminen on seurannan arvoinen tapahtuma teknisessä mielessä.
Näkemys: Seuraa/Osta
GSK Osaketyökalussa
Osaketyökalussa voit tutkia GSK:n osaketta ja sen tunnuslukuja tarkemmin sekä vertailla osaketta sen kansainvälisiin kilpailijoihin!